Giftback, cashback ou cupom: qual usar para o cliente voltar?
Comparação lado a lado das três mecânicas: quando o custo aparece, quem recebe e como calcular o desconto efetivo de cada uma.
Neste artigo
Para fazer o cliente voltar, o giftback costuma ser a opção que melhor protege a margem, porque o custo só existe quando a próxima compra acontece e pode ter valor mínimo. O cashback funciona melhor como programa de fidelidade contínuo, e o cupom é a ferramenta certa para destravar uma decisão pontual, de preferência só no fim de uma sequência de contatos. A escolha depende de quem é o cliente e de quanto desconto efetivo você aceita pagar.
As três mecânicas em uma frase
- Cupom: reduz o preço da compra que está acontecendo agora.
- Cashback: devolve parte do valor pago como saldo, normalmente acumulável, para uso futuro.
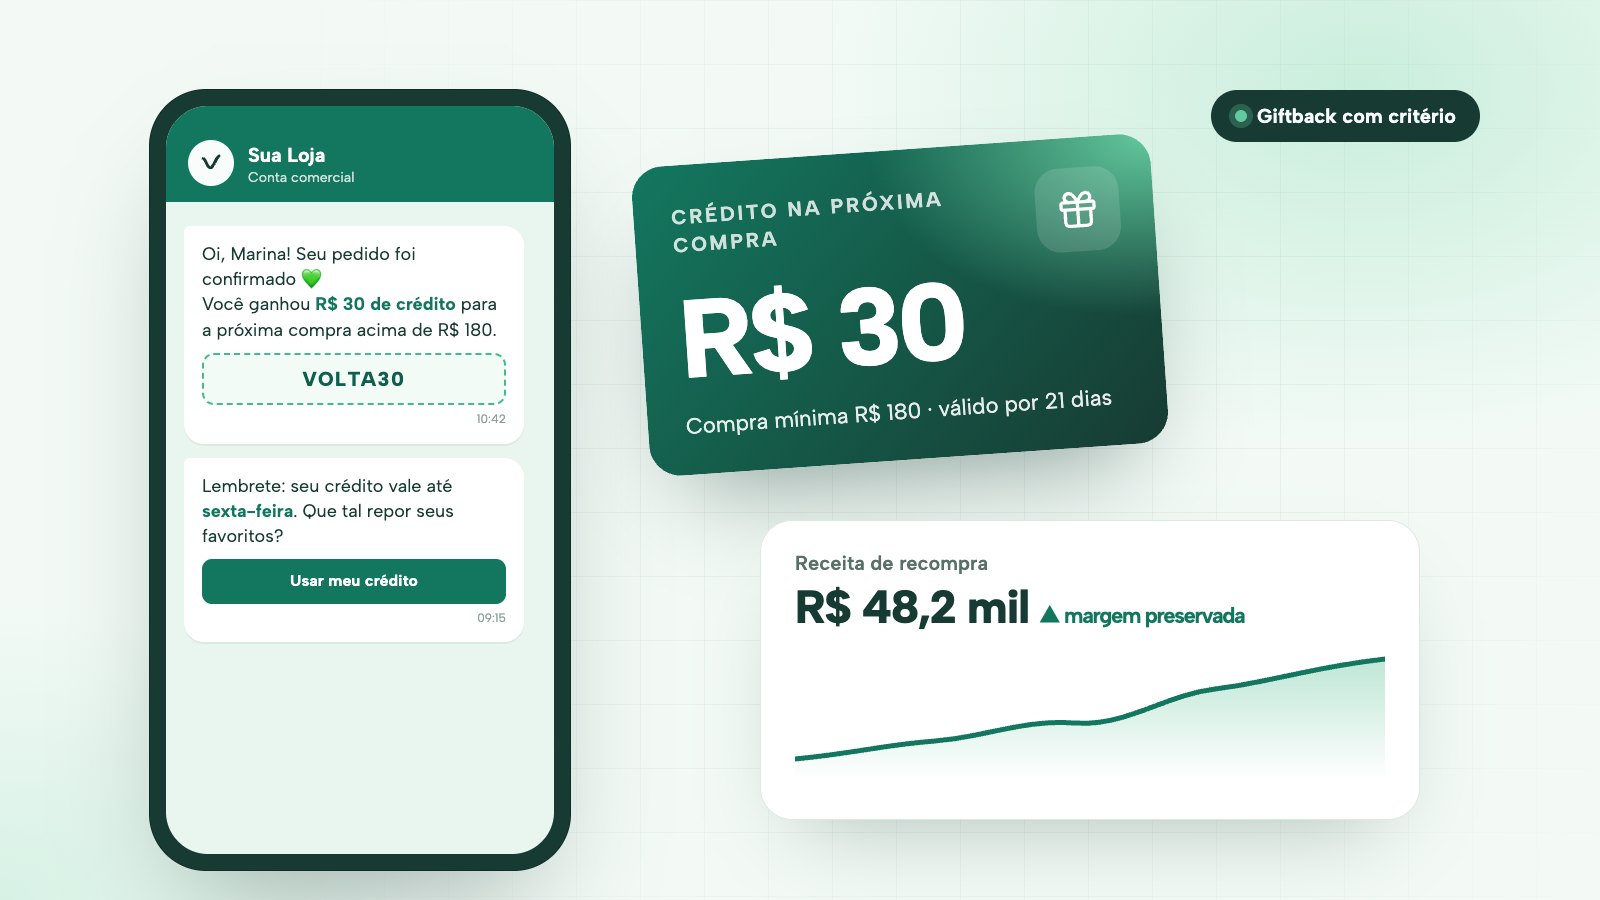
- Giftback: dá um crédito com prazo de validade, liberado depois de uma compra paga e válido só para a próxima, quase sempre com valor mínimo de pedido.
Parecem parecidas, mas mudam três coisas importantes: quando o custo acontece, quem recebe o benefício e o que o cliente precisa fazer para usar.
Comparação lado a lado
| Critério | Cupom | Cashback | Giftback |
|---|---|---|---|
| Quando o custo aparece | Na venda atual | Quando o saldo é usado (mas vira passivo antes) | Só se houver uma nova compra |
| Quem recebe | Quem tem o código, inclusive quem compraria sem ele | Todos que compram | Quem acabou de comprar |
| Exige nova compra mínima? | Opcional | Raramente | Normalmente sim |
| Prazo | Variável | Longo ou sem prazo | Curto (ex.: 15 a 45 dias) |
| Efeito no cliente | "Ficou mais barato agora" | "Estou juntando saldo" | "Tenho um crédito que vai vencer" |
| Risco principal | Treinar o cliente a só comprar com desconto | Custo diluído e difícil de medir | Crédito alto demais ou sem lembrete |
| Melhor uso | Fechar uma venda hesitante | Programa de fidelidade de longo prazo | Provocar a segunda e a terceira compra |
A conta que decide: desconto efetivo
O jeito mais honesto de comparar as três mecânicas é calcular o desconto efetivo: quanto você abre mão em relação ao valor do pedido que o incentivo gerou.
Desconto efetivo = valor do benefício ÷ valor do pedido em que ele foi usado
Veja um exemplo ilustrativo, para uma loja com ticket médio de R$ 200:
- Cupom de 10% num pedido de R$ 200: R$ 20 de desconto. Desconto efetivo de 10%, pago inclusive por quem compraria de qualquer jeito.
- Cashback de 5% acumulado em quatro compras de R$ 200: R$ 40 de saldo, usado numa quinta compra de R$ 200. Desconto efetivo de 5% sobre o total, mas com um passivo que fica meses no balanço e é difícil de atribuir a uma venda específica.
- Giftback de R$ 15 liberado depois da compra, válido em 30 dias, para uma próxima compra a partir de R$ 300: se usado, o desconto efetivo é de no máximo 5%. Se não for usado, o custo é zero.
O giftback permite escolher o desconto efetivo antes de lançar a campanha. Basta definir a relação entre o crédito e o valor mínimo: crédito de R$ 15 com mínimo de R$ 300 nunca passa de 5%. Algumas operações usam essa trava justamente para manter o desconto efetivo perto de 5%.
O peso de quem compraria de qualquer jeito
O custo escondido de qualquer incentivo é o desconto dado para quem já ia comprar. Num cupom aberto para a base inteira, esse grupo costuma ser grande. No giftback com valor mínimo, ele ainda existe, mas o cliente precisa ao menos atingir um pedido maior para usar o crédito, o que compensa parte do custo.
Por isso, sempre que possível, meça com um grupo de controle: uma parte dos clientes não recebe o incentivo, e a diferença de recompra entre os grupos mostra o efeito real.
Quando usar cada um
Use giftback quando
- O objetivo é a segunda compra, a mais difícil de conseguir.
- O produto tem um ciclo de recompra previsível e dá para lembrar o cliente perto do vencimento do crédito.
- Você quer controlar o desconto efetivo com valor mínimo e prazo.
Use cashback quando
- Você quer um programa contínuo, em que o cliente acompanha o saldo crescer.
- A loja tem alta frequência de compra e um sistema que mostra o saldo com clareza no checkout.
- Você aceita um custo que aparece de forma diluída e tem como controlar o passivo acumulado.
Use cupom quando
- Há uma objeção pontual a resolver: frete, primeira compra, um carrinho parado.
- Ele entra como último recurso numa sequência de lembretes, depois de tentativas sem desconto.
- A validade é curta e o código é individual, para não circular em sites de cupons.
Uma sequência que combina as três ideias
Na prática, as mecânicas não competem. Um fluxo de recompra comum, em ordem, fica assim:
- Depois da compra paga: o cliente recebe um giftback com prazo e valor mínimo.
- No meio do prazo: um lembrete avisa quanto falta para o crédito vencer, sem oferecer nada novo.
- Perto do vencimento: um último lembrete. Se a loja quiser, só aqui entra um cupom pequeno para quem ainda não usou o crédito.
- Clientes de alto valor: em vez de desconto, recebem uma conversa, como uma recomendação, um aviso de reposição ou um atendimento direto. Para eles, desconto costuma ser dinheiro deixado na mesa.
Erros comuns
- Crédito alto demais. Giftback de 20% sem valor mínimo é um cupom com outro nome.
- Prazo longo demais. Crédito que vale seis meses perde a urgência e cai no esquecimento.
- Nenhum lembrete. Boa parte dos créditos não é usada simplesmente porque o cliente esqueceu.
- Cupom permanente. Se todo mês tem cupom, o cliente aprende a esperar por ele.
- Medir só o uso. Taxa de uso alta não significa sucesso; compare com um grupo sem incentivo.
Resumo
Cupom resolve a venda de agora, cashback sustenta um programa de longo prazo e giftback provoca a próxima compra com custo condicionado a ela. Para a maioria das lojas que quer aumentar a recompra sem queimar margem, o giftback com valor mínimo e prazo curto é o ponto de partida, e o cupom fica guardado para o último lembrete.
Na Viclo, usamos essa lógica de desconto com critério nas campanhas de recompra no WhatsApp: crédito com mínimo calculado para manter o desconto efetivo baixo e cupom só no último contato.